[인포스탁데일리=박상철 기자] 소프트웨어 공급망 관리 기업 제이프로그(FROG)가 현지시간 5일 시장 기대치를 상회하는 2026 회계연도 3분기 실적과 4분기 전망을 발표했다. 견조한 클라우드 부문 성장과 대형 고객 유입 효과에 힘입어 실적 발표 다음 거래일인 6일, 제이프로그 주가는 전 거래일 대비 35.33% 상승한 100.98달러에 거래를 마쳤다. 주요 투자은행(IB) 역시 일제히 목표주가를 상향 조정하며 실적 호조에 반응했다. 이번 실적은 기업들의 데브옵스(DevOps) 환경 고도화 및 보안 솔루션 통합 흐름 속에서 제이프로그 플랫폼의 시장 안착을 방증하는 결과로 풀이된다.
제이프로그의 3분기 총매출은 1억 7920만 달러로 전년 동기 대비 31% 증가했다. 전체 성장을 이끈 클라우드 부문 매출은 1억 150만 달러를 기록해 전년 대비 60% 늘었다. 이에 따라 전체 매출에서 클라우드 부문이 차지하는 비중은 지난해 3분기 46%에서 올해 57%로 확대됐다. 수익성 지표 또한 개선됐다. 비일반회계기준(Non-GAAP) 매출총이익률은 83.6%, 영업이익률은 22.7%(4070만 달)를 기록했다. 일반회계기준(GAAP) 영업이익률은 -1.0%(180만 달러 손실)였으나, Non-GAAP 기준 희석 주당순이익(EPS)은 0.32달러를 기록했다. 잉여현금흐름(FCF)은 6650만 달러, 영업활동현금흐름은 6930만 달러를 기록했다.
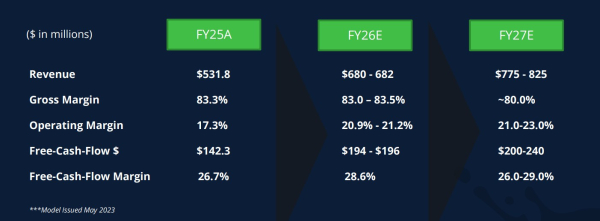
경영진은 이 같은 긍정적 흐름을 반영해 4분기 및 연간 실적 가이던스를 상향 제시했다. 4분기 예상 총매출은 1억 8300만 달러에서 1억 8500만 달러로, 비일반회계기준 주당순이익은 0.28달러에서 0.30달러로 전망했다. 2026 회계연도 전체 매출은 6억 8000만 달러에서 6억 8200만 달러, 영업이익은 1억 4250만 달러에서 1억 4450만 달러 범위로 예상했다. 연간 기준 주당순이익 가이던스 역시 1.14달러에서 1.16달러 수준으로 제시하며 견고한 수익성을 시사했다.
제이프로그는 이른바 '리퀴드 소프트웨어(Liquid Software)' 비전을 바탕으로 소프트웨어 생태계를 지원하는 기업이다. 소프트웨어 개발 산출물(아티팩트), 바이너리, 인공지능(AI) 자산을 관리, 배포, 보호하는 단일 통합 공급망 플랫폼을 제공한다. 소프트웨어 코드가 개발 단계부터 배포에 이르기까지 장애없이 전달될 수 있도록 버전을 통제하고, 소스코드부터 런타임에 이르는 전 주기의 보안을 지원한다. 최근에는 기업의 생성형 AI 도입 트렌드에 맞춰 머신러닝(ML) 모델과 AI 생성 자산을 검증하는 영역으로까지 서비스 범위를 넓히고 있다. 이러한 통합 플랫폼의 경쟁력은 고액 고객 확보 및 상위 구독 모델 채택률 상승으로 나타나고 있다. 3분기 말 기준 연간반복매출(이하 ARR) 100만 달러 이상을 창출하는 고객 수는 112곳으로 전년 동기의 71곳 대비 58% 늘었다. ARR 10만 달러 이상 고객 역시 1357곳을 기록해 지난해 같은 기간 1121곳에서 꾸준한 증가세를 보였다. 특히 엔드투엔드 솔루션을 제공하는 최상위 구독 상품인 '엔터프라이즈 플러스(Enterprise+)' 고객의 결제액이 전체 매출의 61%를 차지하며, 전년 동기(56%) 대비 채택률이 상승했다. 기존 고객의 서비스 확장 및 추가 매출 발생 여부를 가늠하는 12개월 후행 순매출유지율(Net Dollar Retention)은 124%를 기록해, 전년 동기의 118%보다 상향 조정되며 높은 고객 유지 효과를 보여줬다. 고객들이 단일 제품 단위가 아닌 플랫폼 전체를 채택하는 경향이 짙어짐에 따라, 향후 고객당 객단가 상승과 장기적인 마진 확대를 기대할 수 있는 대목이다. 기술적 파트너십과 AI 보안 솔루션 확대 역시 향후 성장성을 뒷받침하고 있다. 제이프로그는 3분기 중 브로드컴, 체인가드, IBM 등과 협력해 알려진 취약점을 자동으로 수정하는 ‘제로 터치 복구(Zero-Touch Remediation)’ 생태계를 도입했다. 또한 AI 자산 스캐닝 기능을 플랫폼에 추가하고 클라우드 보안 기업 위즈(Wiz)와의 연동을 강화해 사이버 위협 사전 차단 역량을 확장했다.
숄로미 벤 하임(Shlomi Ben Haim) 제이프로그 최고경영자(CEO)는 "AI 에이전트가 개발자 검토 속도보다 빠르게 코드를 작성하고 있으며, 모든 출력물은 저장, 보호 및 관리되어야 하는 아티팩트가 된다"고 설명했다. 그는 "신뢰 없는 속도는 확장될 수 없다"며 "기업들은 소프트웨어 공급망을 위한 기록 시스템으로서 제이프로그 플랫폼을 표준화하고 있으며 3분기 실적은 이러한 모멘텀을 반영한다"고 밝혔다. AI 기반 소프트웨어 개발 환경이 보편화될수록 이에 수반되는 보안과 통제 수요가 지속된다는 점에서, 제이프로그의 확장된 AI 플랫폼은 유효한 중장기 성장 동력으로 작용할 전망이다.
월가의 주요 투자은행들도 제이프로그의 3분기 성과와 향후 수익 가시성을 긍정적으로 평가하며 현지시간 6일 목표주가를 조정했다. 구겐하임(Guggenheim)은 투자의견 매수(Buy)를 유지하며 목표주가를 기존 115달러에서 125달러로 올렸고, 카나코드 제뉴어티(Canaccord Genuity)도 105달러에서 110달러로 상향했다. RBC 캐피탈(Royal Bank Of Canada)은 시장수익률 상회(Outperform) 의견과 함께 118달러에서 121달러로, 트루이스트 파이낸셜(Truist Financial)은 매수 의견으로 115달러에서 120달러로 각각 높였다. 키코프(KeyCorp)는 비중확대(Overweight) 의견을 바탕으로 114달러에서 118달러로 상향 조정했으며, 파이퍼 샌들러(Piper Sandler)는 중립(Neutral) 의견을 유지하면서도 목표주가를 90달러에서 95달러로 올렸다.
박상철 기자 3fe94@infostock.co.kr