[인포스탁데일리=박상철 기자] 카르만 홀딩스(KRMN, 이하 카르만)가 2026 회계연도 3분기(9월 30일 마감) 실적을 발표하며, 핵심 방산 및 우주 사업 부문의 성장에 힙입어 주요 재무 지표가 전년 대비 두 자릿수 증가율을 기록했다고 밝혔다. 실적 호조와 더불어 연간 실적 전망치(가이던스) 상향 소식이 전해지면서, 실적 발표 이후 거래일인 현지시간 11월 6일 카르만 주가는 전장 대비 42.13% 상승한 45.61달러로 거래를 마감했다.
카르만은 국방 및 우주 산업에 필수적인 추진체, 단 분리 장치(interstage), 탑재체 시스템 등을 설계하고 생산하는 부품 제조 기업이다. 이 회사는 극초음속 무기, 미사일 방어 체계, 전술 미사일, 해양 방위 및 우주 발사체 등 다양한 영역에서 150개 이상의 고객사와 150개 이상의 프로그램에 부품을 공급하는 상업용 공급업체(merchant supplier) 사업 모델을 영위하고 있다.
3분기 카르만의 총매출은 2억 162만 달러를 기록해 전년 동기(1억 2178만 달러) 대비 66% 증가했으며, 이 가운데 인수합병 효과 등을 제외한 성장(organic growth)율은 25%로 나타났다. 수익성 지표인 매출 총이익(Gross profit)은 전년 동기 대비 73% 증가한 8616만 달러로 집계되었다. 부문별 매출을 살펴보면, 전술 미사일 및 통합 방어 시스템 부문이 52% 증가한 6757만 달러를 기록했고, 극초음속 및 전략 미사일 방어 부문은 40%가량 증가한 5109만 달러를 나타냈다. 해양 방위 시스템 부문 매출은 4504만 달러로 집계됐다. 수익성 지표 또한 개선되었다. 비일반회계기준(Non-GAAP) 조정(Adjusted) EBITDA는 전년 동기 대비 60% 증가한 6050만 달러를 기록했고, 조정 EBITDA 마진율은 30%를 나타냈다. 조정 주당순이익(EPS)은 0.19달러로 전년 동기 대비 90% 증가했으며, 일반회계기준(GAAP) 순이익은 2090만 달러로 174% 증가했다. 특히 수주잔고(Backlog)는 록히드마틴(Lockheed Martin)과 맺은 사드(THAAD) 프로그램 지원 7년 장기 계약 등 4억 6500만 달러 규모의 분기 신규 수주에 힘입어 2025 회계연도 말 대비 108% 증가한 17억 달러 규모를 기록했다.
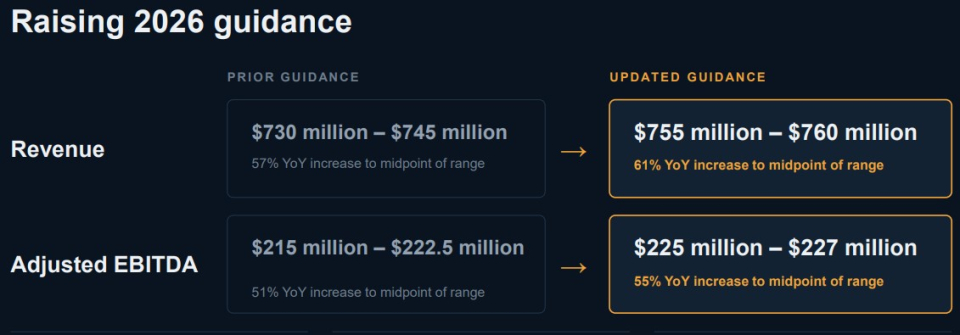
카르만은 확대된 수주잔고와 실적 가시성을 바탕으로 2026 회계연도 전체 실적 전망치를 상향 조정했다. 연간 매출액 가이던스는 기존 7억 3000만~7억 4500만 달러에서 7억 5500만~7억 6000만 달러로 높아졌으며, 조정 EBITDA 가이던스는 기존 2억 1500만~2억 2250만 달러에서 2억 2500만~2억 2700만 달러로 상향되었다. 이와 함께 회사는 유럽 방산 시장으로의 입지 확대를 위해 워커 프리시전 홀딩스(Walker Precision Holdings Limited) 인수를 완료했다.
존 램보(Jon Rambeau) 최고경영자(CEO)는 이번 실적에 대해 “총매출 66% 증가, 자연 매출 25% 성장, 조정 에비타 60% 증가 등 기록적인 분기 실적을 달성했다”고 평가했다. 램보 CEO는 “20%~25% 수준의 장기적인 매출 성장률 목표를 달성하기 위해, 2027년 및 그 이후를 위한 수주잔고 확보에 집중하고 있다”고 설명했다. 이어 “장기 계약 2건을 추가로 협상 중”이라고 덧붙였다.
실적 발표 다음 날인 6일, 주요 월가 투자기관들은 카르만에 대한 투자의견을 업데이트했다. 파이퍼 샌들러(Piper Sandler)는 카르만의 실적과 성장 전망을 긍정적으로 평가하며 ‘비중확대(Overweight)’ 투자의견을 유지했고, 목표주가를 기존 59달러에서 60달러로 상향 조정했다. 반면, 니덤 앤 컴퍼니(Needham & Company LLC)는 카르만에 대해 ‘매수(Buy)’ 투자의견을 유지했으나, 목표주가는 기존 80달러에서 50달러로 하향 조정했다.
박상철 기자 3fe94@infostock.co.kr