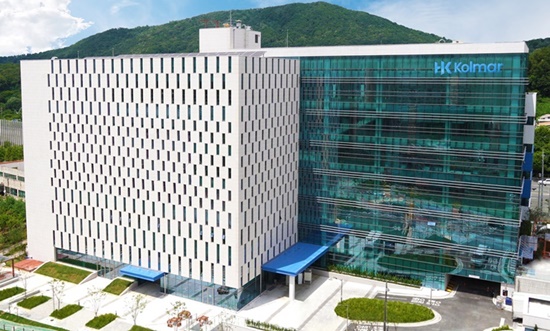
[인포스탁데일리=윤서연 기자] 메리츠증권은 한국콜마(161890)에 대해 2027~2028년 영업이익 추정치를 각각 4% 하향하고 시장 전반의 밸류에이션 하락과 화장품 업종 투자심리 위축을 반영해 목표주가를 10% 낮춘 17만6000원으로 하향했다.
다만 최근 주가 하락은 영업이익의 컨센서스 하회 폭에 비해 과도하다고 평가했다.
박신애 메리츠증권 연구원은 "현재 주가는 12개월 선행 주가수익비율(PER) 12배 수준으로, 실적 성장성과 이익 가시성 대비 저평가된 상태로 판단된다"며 "투자심리가 위축된 현 시점을 매수 기회로 활용할 것을 권고한다"고 밝혔다.
한국콜마의 3분기 연결 매출은 8282억원으로 전년 동기 대비 21% 증가했고 영업이익은 819억원으로 41% 늘었다. 영업이익률은 9.9%로 1.4%포인트 개선됐다. 매출은 컨센서스에 부합했지만 영업이익은 11% 밑돌았다. 국내와 중국, HK이노엔의 영업이익이 모두 기대치를 소폭 하회한 영향이다.
국내 매출은 4337억원으로 전년 동기 대비 35% 증가했고 영업이익은 629억원으로 42% 늘었다. 매출 규모는 전분기와 유사했으나 영업이익률은 14.5%로 전분기 대비 1.9%포인트 하락했다.
연우 매출은 튜브 부문 업황 호조에 힘입어 35% 증가한 835억원을 기록했다. 영업이익은 30억원으로 흑자전환했다. 중국 법인은 매출 304억원으로 5% 감소했고 44억원의 영업적자를 냈다.
북미 법인 매출은 낮은 기저효과에 힘입어 50% 증가한 261억원을 기록했지만 재고자산평가충당금 20억원이 반영되면서 영업적자는 54억원으로 확대됐다.
메리츠증권은 2027년에도 국내 법인이 성장을 주도하는 가운데 연우의 실적 기여도가 확대될 것으로 전망했다. 국내 매출은 20% 성장할 것으로 추정했다. 내년 7월 세종 신공장이 완공되면 높은 가동률에 따른 생산 부담이 완화되고 늘어나는 수주에도 적극적으로 대응할 수 있을 것으로 봤다.
연우 역시 인디브랜드 매출 비중이 60%를 넘어서며 과거 대형 전통 브랜드에 대한 높은 의존도에서 벗어나 고객사 다변화에 성공했다고 평가했다. 2027년 연우의 매출은 20%, 영업이익은 43% 증가할 것으로 추정했다.
박 연구원은 "한국콜마는 2027년에도 K-뷰티 수출 호황의 수혜를 가장 크게 누리는 기업 중 하나가 될 것"이라고 평가했다.
윤서연 기자 yoonsy0528@infostock.co.kr