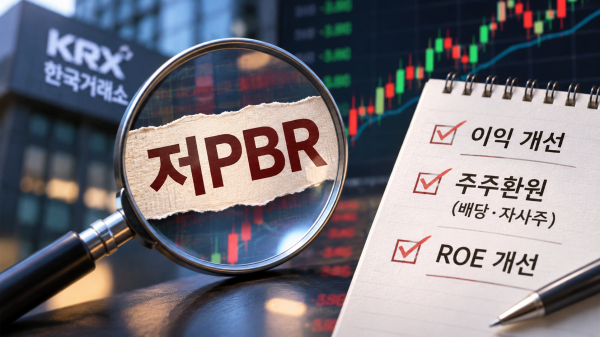
[인포스탁데일리=윤서연 기자] 한국거래소가 장기간 저평가 상태에 머문 상장사 151곳에 '저PBR' 꼬리표를 붙이면서 관련 종목에 대한 투자자들의 관심이 커지고 있다. 명단 공개 이후 상당수 종목의 주가가 오르는 등 단기적인 '낙인 효과'가 나타났지만 증권가에서는 단순히 주가순자산비율(PBR)이 낮다는 이유만으로 접근하기보다 이익 개선과 주주환원 여력을 갖춘 기업을 가려야 한다는 조언이 나온다.
4일 금융투자업계에 따르면 한국거래소는 지난 2일 코스피 96개사와 코스닥 55개사 등 총 151개사를 저PBR 기업으로 처음 공표했다. 최근 6개 반기 연속 또는 최근 7개 반기 가운데 6개 반기 동안 업종별 PBR이 코스피 하위 25%, 코스닥 하위 10%에 해당하는 기업이 대상이다. 해당 기업은 차기 공표일까지 한국거래소 상장공시시스템(KIND)에 공개되고 증권사 홈·모바일트레이딩시스템(HTS·MTS)에도 '저PBR' 태그가 표시된다.
장기간 저평가된 기업의 이름을 직접 공개함으로써 스스로 기업가치 개선에 나서도록 압박하는 이른바 '네이밍 앤드 셰이밍(Naming & Shaming)' 방식이다. 기존 기업 밸류업 프로그램이 기업의 자발적인 참여와 인센티브에 초점을 맞췄다면 이번 제도는 저평가 상태를 지속한 기업에 보다 직접적인 개선 압력을 가한다는 점에서 차이가 있다.
명단 공개 직후 주가도 반응했다. NH투자증권에 따르면 저PBR 기업 15에 나설 것이라는 기대가 반영된 것으로 분석된다. 1개사 가운데 113개사의 주가가 명단 공개 이후 상승했다. 기업들이 명단에서 벗어나기 위해 배당 확대와 자사주 매입·소각, 자본효율 개선 등 기업가치 제고
실제로 현대제철과 한화생명, 롯데쇼핑 등 시가총액 1조원 이상의 기업도 저PBR 명단에 이름을 올렸다. 다만 증권가에서는 명단에 포함됐다는 사실 자체보다 향후 실적과 주주환원 능력을 확인할 필요가 있다고 지적한다.
저PBR 종목은 소형주 비중이 높은 만큼, 단순히 저PBR이라는 이유만으로 안정적인 투자처로 보기는 어렵다는 설명이다.
신현용 유안타증권 연구원은 "전체 151개 저PBR 종목 중 시가총액 1조원 이하가 146개, 5000억원 이하가 140개 종목으로 소형주 비중이 압도적"이라며 "해당 종목군을 방어적 포트폴리오로 보기에는 제한적"이라고 분석했다.
이에 유안타증권은 지난해보다 올해 이익이 증가해 주주환원 여력이 확대된 기업을 중심으로 선별할 필요가 있다고 봤다. 한화생명과 현대제철, 롯데쇼핑, DL, 대한해운, LX홀딩스 등이 해당 기준에 포함됐다. 현대제철은 올해 순이익 흑자전환에 이어 내년에도 큰 폭의 이익 증가가 예상됐고 롯데쇼핑 역시 올해 순이익이 전년 대비 크게 늘어날 것으로 추정됐다.
단순한 저평가 여부보다 자기자본이익률(ROE) 개선에 주목해야 한다는 분석도 나온다. 삼성증권은 저PBR 종목군이 지난해 초 이후 시장 대비 크게 소외된 만큼 기업가치 제고 정책이 실제 실적 개선과 맞물리는 기업에서 재평가 가능성이 높다고 봤다.
권범석 삼성증권 연구원은 "시장은 일회성 이익보다 이익 지속성에 더 민감하게 반응하는 경향이 있다"며 "ROE가 개선 추세에 있는 기업일수록 밸류에이션 재평가가 먼저 나타날 가능성이 크다"고 분석했다.
삼성증권이 ROE 개선 추세를 기준으로 추린 종목에는 한화생명과 현대차증권, BGF, 계룡건설, 롯데쇼핑, 신세계I&C 등이 포함됐다. 코스닥에서는 KCC건설과 선광, 슈피겐코리아, 아이디스홀딩스 등이 이름을 올렸다.
기업가치 제고 계획 공시 자체가 주가에 긍정적으로 작용한 사례는 적지 않다. 한화투자증권에 따르면 과거 기업가치 제고 계획을 처음 공시한 109건 가운데 65%는 공시 이후 60거래일 동안 시장 수익률을 웃돌았고, 중간값 기준 초과수익률은 5.6%포인트 이상이었다.
다만 실제 저PBR 명단에서 벗어나기 위해서는 계획 발표를 넘어 주주환원 확대와 수익성 개선이 뒤따라야 한다는 분석이다. 이번에 공표된 151개사 가운데 86개사는 장기간 PBR이 업종 하위권에 머문 탓에 기업가치 제고 계획을 내더라도 내년 5월 공표 대상에서 제외되기 어렵다. 결국 이들 기업은 자사주 매입·소각과 배당 확대 등 구체적인 주주환원과 PBR 개선 성과를 보여줄 필요가 있다는 평가다.
이상준 NH투자증권 연구원은 "모든 기업이 배당이나 자사주 매입을 확대할 수 있는 것은 아니다"며 "향후 안정적인 이익 창출 능력과 실질적인 주주환원 여력을 갖춘 기업을 중심으로 옥석 가리기가 진행될 전망"이라고 밝혔다.
저PBR 명단이 반기마다 갱신되는 만큼 향후 기업가치 제고 계획의 실제 이행 여부에 따라 종목 간 주가 차별화도 더욱 뚜렷해질 것으로 전망된다.
윤서연 기자 yoonsy0528@infostock.co.kr