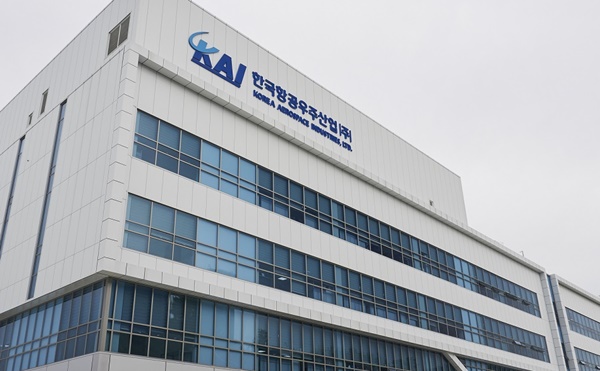
[인포스탁데일리=윤서연 기자] 대신증권은 4일 한국항공우주(047810)에 대해 실적 추정치와 적용 멀티플을 하향 조정해 목표주가를 기존 대비 7% 낮춘 17만3000원으로 제시했다.
최정환 대신증권 연구원은 "주가가 프리미엄을 받고 있으나 4분기 KF-21 최초 수출이 성사될 경우 밸류에이션 부담이 완화될 것"이라며 "2027년은 국내외 완제기 인도 대수가 급격히 증가하기 시작하는 해로 올해 4분기가 실적 성장의 변곡점이 될 것"이라고 판단했다.
한국항공우주의 3분기 연결 기준 매출액은 1조643억원으로 전년 동기 대비 51.6% 증가했고 영업이익은 794억원으로 31.9% 늘었다. 매출액은 추정치인 1조820억원에 부합했고, 영업이익은 추정치 570억원을 크게 웃돌았다. 영업이익률은 7.5%를 기록했다.
국내사업 매출액은 4937억원으로 전년 동기 대비 83.3% 증가했다. 3분기부터 KF-21 양산 매출 인식이 시작된 영향이다. 수출사업 매출액은 2914억원으로 77.9% 늘었다. 폴란드 FA-50 매출은 시험평가 지연으로 추정치를 밑돌았으나, 말레이시아 FA-50 양산 매출 인식이 시작되며 높은 성장세를 이어갔다.
3분기 영업이익에서 환율 예정원가 재조정 이익 400억원을 제외하면 영업이익은 394억원으로 추정치 570억원을 밑돌았다. 이라크 사업 관련 대손충당금과 국내외 하자보수 및 손실충당금 신규 설정이 영향을 미쳤다는 분석이다.
최 연구원은 "4분기 연결 기준 매출액은 1조8760억원으로 전년 동기 대비 27.9% 증가할 전망"이라며 "국내사업에서는 KF21 인도량 증가 및 LAH 납품 재개에 따라 고성장은 지속될 것이고 수출사업은 지난해 4분기 이라크 KUH 일시 매출 인식에 따른 기저효과로 매출액 3740억원, 전년 동기 대비 2.3% 증가할 것으로 전망한다"고 설명했다.
이어 "국내 사업 매출 증가에 따른 수출 비중 감소, 경상개발비 지출 집중에 따라 영업이익률은 6.3%로 3분기 대비 소폭 낮은 마진율을 보일 것이라 추정된다"며 "26년 동사 연간 매출 가이던스는 국내 LAH 납품 지연에 따라 하회할 것이라 전망하나 완제기 수출 수주의 경우 4Q26 KF-21 최초 수출 등을 통해 달성 가능할 것"이라고 판단했다.
윤서연 기자 yoonsy0528@infostock.co.kr