[인포스탁데일리=윤서연 기자] 한화에어로스페이스가 2025년 연간 기준 역대 최대 실적을 달성했지만 4분기에는 시장 기대치를 밑도는 어닝쇼크를 기록했다.
한화에어로스페이스는 지난해 4분기 연결 기준 영업이익이 7528억원으로 집계됐다고 밝혔다. 이는 전년 동기 대비 16.3% 감소한 수치다. 같은 기간 매출액은 8조3261억원으로 72.6% 증가했지만, 순이익은 9337억원으로 54.7% 줄었다.
다만 연간 기준으로는 사상 최대 실적을 이어갔다. 한화에어로스페이스는 지난해 매출 26조6078억원, 영업이익 3조345억원을 기록했다. 전년 대비 각각 137%, 75% 증가한 수치로, 3년 연속 최대 실적을 경신했다.
이 같은 성과는 지상방산과 항공우주 부문의 꾸준한 성장, 그리고 한화오션의 연간 실적이 전체 연결 편입된 영향이 반영된 결과다.
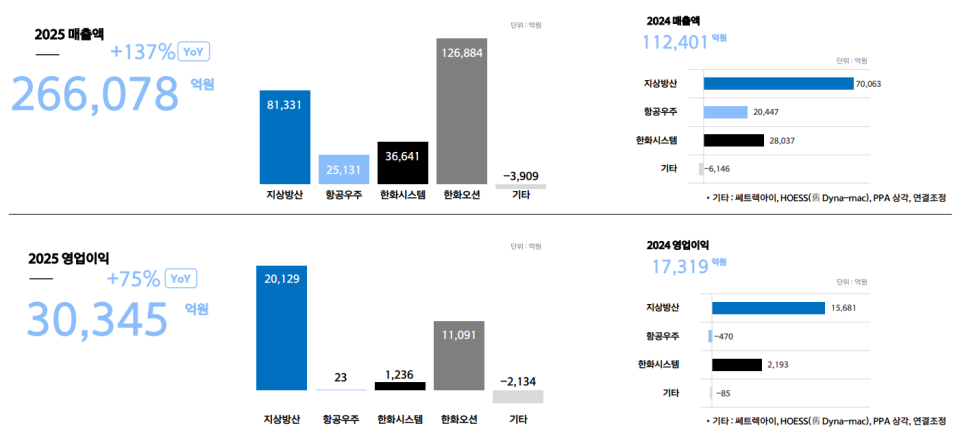
지상방산 부문은 지난해 매출 8조1331억원을 기록하며 최근 2년간 매출이 약 두 배로 늘었다. 영업이익은 2조129억원으로 사상 처음 2조원을 돌파했다.
한화에어로스페이스는 지난해 노르웨이 K9 자주포, 에스토니아 다연장 첨단 유도미사일 천무 수출 등을 달성했다. 국내 사업은 7054억원 규모 '장거리 지대공 유도무기(L-SAM)' 양산 계약, 2254억원 규모 '천검(소형무장헬기용 공대지유도탄)' 양산 계약 등을 체결했다. 2025년말 기준 지상방산 부문 수주잔고는 약 37조 2000억원을 기록했다.
항공우주 부문은 지난해 매출 2조 5131억원을 기록하며 3년 연속 성장세를 이어갔다. 특히 지난해엔 군수 물량이 크게 증가하면서 실적 성장을 견인했고, 지속적으로 추진 중인 생산성 개선 노력도 수익성 향상에 기여하며 영업이익 23억원을 기록, 흑자전환에 성공했다.
한화에어로스페이스의 자회사인 한화오션은 지난해 12개월 전체 실적이 연결 결산에 포함된 첫해로, 육·해·공을 아우르는 통합 방산 시너지를 본격화했다. 한화오션은 연간 매출 12조 6884억원, 영업이익 1조 1091억원을 기록했다.
한화에어로스페이스 관계자는 "2025년은 한화오션 실적의 본격 편입으로 방산·조선해양 통합 기업으로 도약한 원년"이라며 "올해 다각화된 제품 포트폴리오를 바탕으로 지속가능한 성장을 통해 글로벌 시장 개척과 대한민국 안보 기여를 위해 최선의 노력을 다할 것"이라고 말했다.
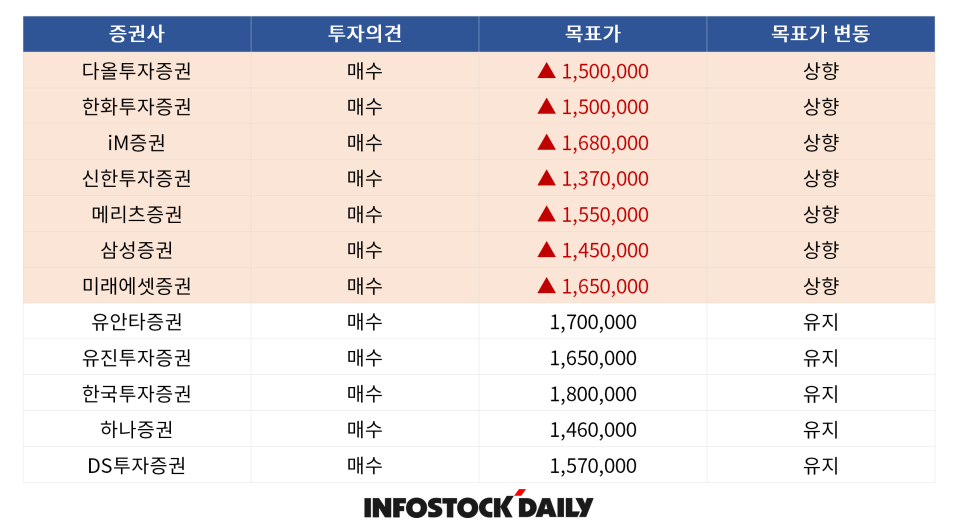
증권가는 한화에어로스페이스의 수주 확대와 장기 성장성에 주목하며 잇따라 목표가를 상향했다. 지상방산 중심의 대형 수출 계약이 이어지며 수주잔고가 빠르게 늘어나고 있어 중장기 실적 개선 전망이 강화됐다는 평가다.
삼성증권은 미래 실적을 결정하는 수주와 수주잔고가 양호하다고 평가하며 목표가를 145만원으로 상향했다. 한영수 팀장은 "지난해 동사는 지상방산 부문에서 대형 수출 프로젝트를 다수 수주했다"며 "특히 연말에는 5조6000억원 규모의 폴란드 천무 3차 이행계약을 체결했고 에스토니아로의 4조4000억 규모의 천무 수출 계약도 체결했다"고 설명했다.
이어 "지상방산 부문의 수주잔고는 2024년말 대비 추가 15% 성장했다"며 "당장 올해 초 1조3000억 규모의 노르웨이로의 천무 수출 계약도 체결돼 미래 수출 매출 비중이 하락한 우려가 상당부분 해소됐다"평가했다.
또 "최근 수출 계약이 대부분 천무라는 점에서 제품 다변화의 의미도 부여도 가능하다"며 "여기에 최근 국내 방산주 급등의 원인 중 하나인 우주사업 관련 기대와 미국으로의 무기 수출 가능성에서도 한화에어로스페이스가 배제될 가능성은 제한적으로 최소한 최근 국내 방산주 밸류에이션 상승과 보유 자회사 지분가치 증가분은 반영해줄 수 있는 상황"이라고 분석했다.
신한투자증권은 4분기 실적은 부진했지만 연간 성장세는 유지되고 있으며, 수주잔고를 감안하면 2030년까지 성장 가시성이 확보됐다고 평가하고 목표주가를 137만원으로 올렸다. 이동헌 연구원은 "폴란드, 호주, 이집트 이후 다양한 국가와 수주를 협의했다"며 "현지 생산을 통해 기술 협력, 후속 지원을 확대하고 있다"고 설명했다. 그러면서" 단순한 수출 경쟁력을 넘어 글로벌 파트너십을 구축했다"며 "단기 변동성, 중장기 관점에서는 여전히 긍정적"이라고 진단했다.
한화투자증권도 수출 모멘텀이 유효하다고 판단하며 목표주가를 150만원으로 상향했다. 배성조 연구원은 "한화에어로스페이스는 올해 폴란드향 K9·천무 인도 대수 가이던스를 각각 30문 이상, 40대 이상으로 제시했다"며 "지난해 82문·90대 인도 대비 낮은 목표치지만 주 장비 외 유도탄 등 부수품목의 매출이 지난해 대비 성장할 것이라는 안내가 있었다"고 말했다. 그는 "호주 AS9·AS10 사업 및 이집트 K9 사업도 본격화되며 매출 성장에 기여할 것"이라고 전망했다. 이어 "내년 하반기부터 국내 MCS(장약) 생산능력이 2배가 되어 수출 대응 여력이 확대된다는 점에도 주목한다한다"며 "연내 기대되는 미국 SPH-M(자주포) 사업자 선정 및 MCS 공장 부지 선정의 진행 경과도 지속 모니터링이 필요하다"고 덧붙였다.
iM증권은 한화에어로스페이스를 현대로템과 함께 방위산업 업종 내 '탑픽' 종목으로 유지하고, 목표주가를 기존 138만원에서 168만원으로 상향했다. 변용진 연구원은 "2026년은 이집트 K9과 호주 K9등 과거 수주했던 프로젝트들의 인도가 본격화된다"며 "특히 총계약규모 2조원으로 2022년 2월 계약한 이집트 물량의 40~50%가 올해 인도될 예정으로 당시 1300원대 초반이었던 유로화 환율은 현재 30%가까이 상승해 수익성을 끌어올릴 것으로 예상되는 등 실적은 올해에도 상승을 이어갈 것"이라고 예상했다.
또 "수주 관련해서도 연초 노르웨이 천무 1조3000억원 계약을 시작으로 지난해보다 많은 파이프라인이 대기하고 있고 러-우전쟁 종전 협상이 진행되고 있으나 여전히 지지부진한 상황"이라며 "무엇보다 중요한 것은 종전이 되더라도 유럽을 중심으로 한 무기 수요는 지속 증가할 것이라는 점"이라고 강조했다.
그러면서 "한화에어로스페이스는 폴란드 천무 EC3계약을 전량 현지에서 생산키로 하고 이미 합작법인을 통해 준비에 들어갔고 향후 자주포 수주를 기대할 수도 있는 미국에서도 MCS 장약공장 구축을 준비하는 등 방산회사 중 가장 적극적인 현지화 행보로 수출망을 뚫어낼 예정이다"이라며 "지상방산 업체의 단기적 주가 하락은 매수기회로 활용해야 한다"고 조언했다.
한편 일부 증권사는 목표가는 유지했지만 수주 증가를 근거로 투자의견 '매수'를 제시하며 한화에어로스페이스에 대해 전반적으로 긍정적인 전망을 내놓았다.
윤서연 기자 yoonsy0528@infostock.co.kr