[인포스탁데일리=이실아 기자]
※ 시스코 시스템즈 Cisco Systems Inc (CSCO) NASDAQ
1. 시스코시스템즈 실적 리뷰
지난 분기 매출은 전년 동기 대비 5.7% 증가한 136억 달러, EPS는 4.9% 증가한 0.86 달러를 기록하며 시장의 컨센서스를 상회했습니다. 특히 이번 분기 매출은 사상 최고치를 경신했으며, EPS는 역대 두번째로 높았습니다.
시스코 매출에서 가장 큰 부분을 차지하는 하드웨어 부문 매출이 지난해보다 12% 증가했던 것으로 나타났습니다. 이에 따라 IT 부문의 실적 둔화 우려가 지속되는 환경임에도 불구하고 선방했다는 평가입니다.
2. 실적 발표 이후 주가흐름은 어땠나요?
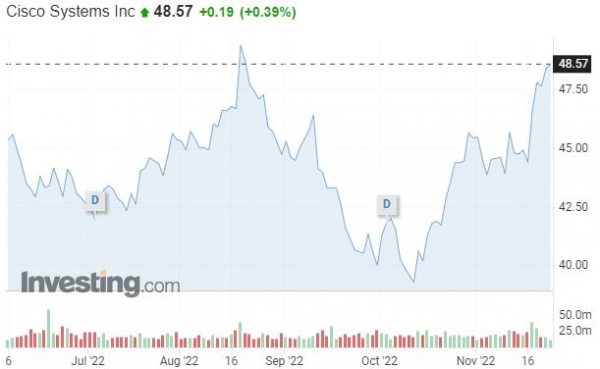
실적이 공개된 이후 주가는 시간외 거래에서 강세를 보였고, 정규장에서도 강세 흐름을 이어가며 5% 가까이 올랐습니다. 최근 들어 시장의 탄력이 둔화되는 가운데 당일 다우존스 종목 중에서 가장 돋보이는 흐름을 보이며 선전했습니다.
3. 다음 분기 가이던스는 어떻게 제시했어요?
올해 11월부터 3개월간 매출 증가율이 전년 대비 4.5~6.5%포인트 높아질 것으로 전망했습니다. 이는 월가 전망치였던 4%를 뛰어넘는 수치입니다. 뿐만 아니라 2023회계연도 전체 매출 전망도 종전 6%에서 6.5%로 상향 조정했습니다. 시스코 CFO는 반도체 공급난이 개선되면서 더 많은 제품을 생산할 수 있었다고 설명했습니다.
한화투자증권에 따르면, 향후 매출로 전환될 예정인 수주잔고가 전년 동기 대비 3% 증가한 309억 달러, 1년 안에 매출로 전환될 단기 RPO 역시 3% 증가한 164억 달러로 집계됐습니다. 이에 따라 시스코는 소프트웨어 매출 확대 및 구독 기반 반복 매출 확대에 집중할 것으로 예상됩니다.
4. 추가로 체크해야 할 모멘텀은 무엇이 있을까요?
시스코시스템스는 3분기 중 자사주 매입 5억 달러, 배당금 16억 달러 등 총 21억 달러의 주주환원정책을 집행할 계획입니다. 뿐만 아니라 현재 유럽의 에너지 비용 관련 불확실성이 존재하지만, 더 낮은 전력 소비로 네트워크에 전원을 공급하는 자사의 기술 등이 유럽 시장에서 기회가 될 것이라고 밝혔습니다. 이에 따라 연말까지 배당 매력을 확보한 실적주로 주목을 받을 것으로 기대됩니다.
다만 2분기부터 시작된 구조조정으로 인해 당분간 퇴직금 등의 비용으로 6억 달러 규모가 예상된다는 점은 감안해야 하겠습니다.
※ 이수페타시스 (007660) 코스피
1. 국내 통신장비주의 전망은 어때요?
하나증권에 따르면, 국내 네트워크장비사들이 2분기 흑자전환에 이어 3분기 실적도 대폭 호전됐다며 4분기에는 슈퍼 사이클을 기대하고 있다고 밝혔습니다. 올해 4분기엔 3분기 이익 급증을 나타낸 업체들의 실적 호전 추세가 유지되는 가운데 내년 상반기엔 대다수 네트워크장비 업체들이 흑자전환할 것이라는 전망입니다.
특히 반도체 부족, 중국 장비 생산 차질 문제가 해결되고 지난 8월 이후 장비 수출이 정상화됐다는 점을 감안하면 올해 4분기부터 내년 3분기까지 가파른 이익 성장이 지속될 것이라고 전망했습니다.
2. 이수페타시스는 어떤 것을 주로 만드는 기업인가요?
1992년 설립된 초고다층 인쇄회로기판(Ultra High Layer PCB) 전문 생산기업입니다. 세계적인 IT 기업을 대상으로 통신장비, 서버·스토리지, 우주항공, 슈퍼 컴퓨터 등에 사용되는 고품질 MLB PCB를 공급하고 있습니다. FS리서치 설명에 따르면, MLB는 PCB의 일종으로 메인보드 기판에 해당하며, 일반적으로 스위치, 라우터 등 통신장비용 기판으로 사용됩니다.
3. 이수페타시스의 실적은 잘 나오고 있나요?
올해 상반기 기준 매출 비중은 스위치와 라우터가 60%, 서버가 35%, 기타 제품이 5% 가량을 차지하고 있습니다. 통신장비의 견조한 매출이 유지되는 가운데, 서버향 매출이 증가세를 보이고 있는 점이 특징입니다.
FS리서치에 따르면, 지난해 상반기만 해도 서버향 매출이 전사 매출에서 17% 수준이었으나 1년 만에 2배 이상 늘어났습니다. 글로벌 빅테크 기업들의 데이터센터 서버향 수주가 이어지면서 구글, 인텔, 마이크로소프트 등 고객사 다변화가 이루어지고 있습니다.
4. 신규시설투자 계획도 밝혔는데 시장 안에서 점유율은 어때요?
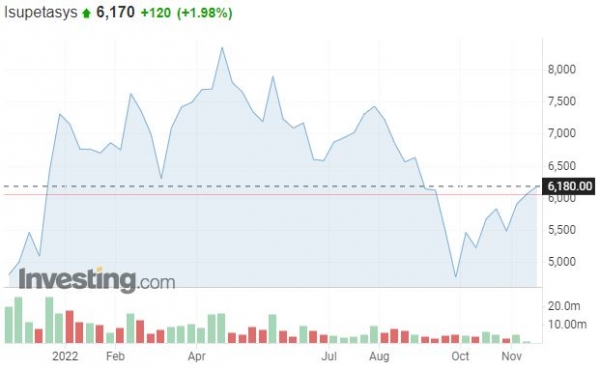
2020년 기준 MLB 시장점유율 17%로 2위를 차지하고 있습니다. FS리서치는 국내외 경쟁사들이 MLB 사업부를 정리하면서 지난해부터 시장 점유율이 빠르게 확대되고 있다고 밝혔습니다.
이를 바탕으로 지난 4월과 10월에 신규시설투자 계획을 공시했으며, 2024년까지 총 990억원을 투자할 방침입니다. 시장점유율 1위 업체 미국의 TTM도 말레이시아에 약 1억 8천만 달러의 생산능력을 추가 확보하기 위해 증설 계획을 발표했으나, 이수페타시스가 주력으로 하는 통신장비향 및 서버향 외에 차량용, 의료기기 및 방산용을 주력으로 하고 있어 경쟁이 제한적이라는 분석입니다.
5. 투자포인트 짚어주세요.
데이터 센터 시장 규모는 2021년에 620억 달러로 추정되었으며, 2030년까지 약 5930억 달러에 이를 것으로 예상됩니다. 2022년에서 2028년까지 연평균 30% 가까이 성장할 것이라는 분석입니다. 실제로 최근 미국 주요 빅테크들의 컨퍼런스콜에서도 데이터센터의 공격적 투자를 언급하고 있습니다.
특히 FS리서치에서는 지난해부터 미국 고객사의 탈중국화 추세가 이어지면서 미주향 데이터센터용 MLB를 대거 수주하고 있는 점에 주목하고 있습니다. 이에 따라 IT 시장 성장에 대한 우려가 존재함에도 불구하고, 당분간 안정적인 성장을 이어갈 것이라는 분석입니다.
이실아 기자 instdaily.lsa@gmail.com